用一次产品询价,检查任务、依据、工作入口、责任与经营记录,分清个人节省时间和企业实际收益。
出处:依据:中小企业AI降本增效报告 第5—9页及相关说明
客户发来一条询价:产品是什么规格,有没有现货,什么时候能交?销售把问题交给AI,很快得到一段流畅的回复。可他还得核对库存、问交期、修改报价,再把客户要求录进系统。月底一看,加班没有减少,外包费也照常支付。
这是一个用来解释流程的例子,并非客户实绩。它说明:AI写得快,只完成了工作中的一步。公司能否受益,要看整件事是不是做得更好、更省力,以及费用或订单有没有变化。
《中小企业AI降本增效报告》前五章讨论的正是这件事。本篇从一次询价出发,讲清企业怎样找机会、怎样检查流程。第二篇展开六类业务,第三篇用完整算例讲投入、回报与验收。
先找经常发生、值得改进的工作
选第一项任务时,可以先问销售、客服、运营或财务:哪些事情每天都做,最容易卡在哪里?反复查产品参数、回答同样的政策问题、把单据内容抄进表格,都比“给公司上一个AI系统”更容易明确范围。
以询价为例,先记录每月有多少次标准询价,查资料和整理回复要多久,哪些问题常常要重新确认。标准规格查询与需要多方确认的特殊报价分开统计。否则,新流程恰好接到更多简单问题,也可能看起来很快。
如果一种特殊报价一年只做几次,先比较整理资料、开发和维护的代价。报告没有要求小企业都购买复杂系统:固定计算、必填检查、按规则派单,已有软件能做好,就先用起来。AI可以参与理解问题、归纳资料和写草稿。
顺着一份询价,检查五个地方
报告第8页把从使用AI到取得收益的过程分为五个环节。它是一种检查工作的方法,不是给企业打等级的标准。
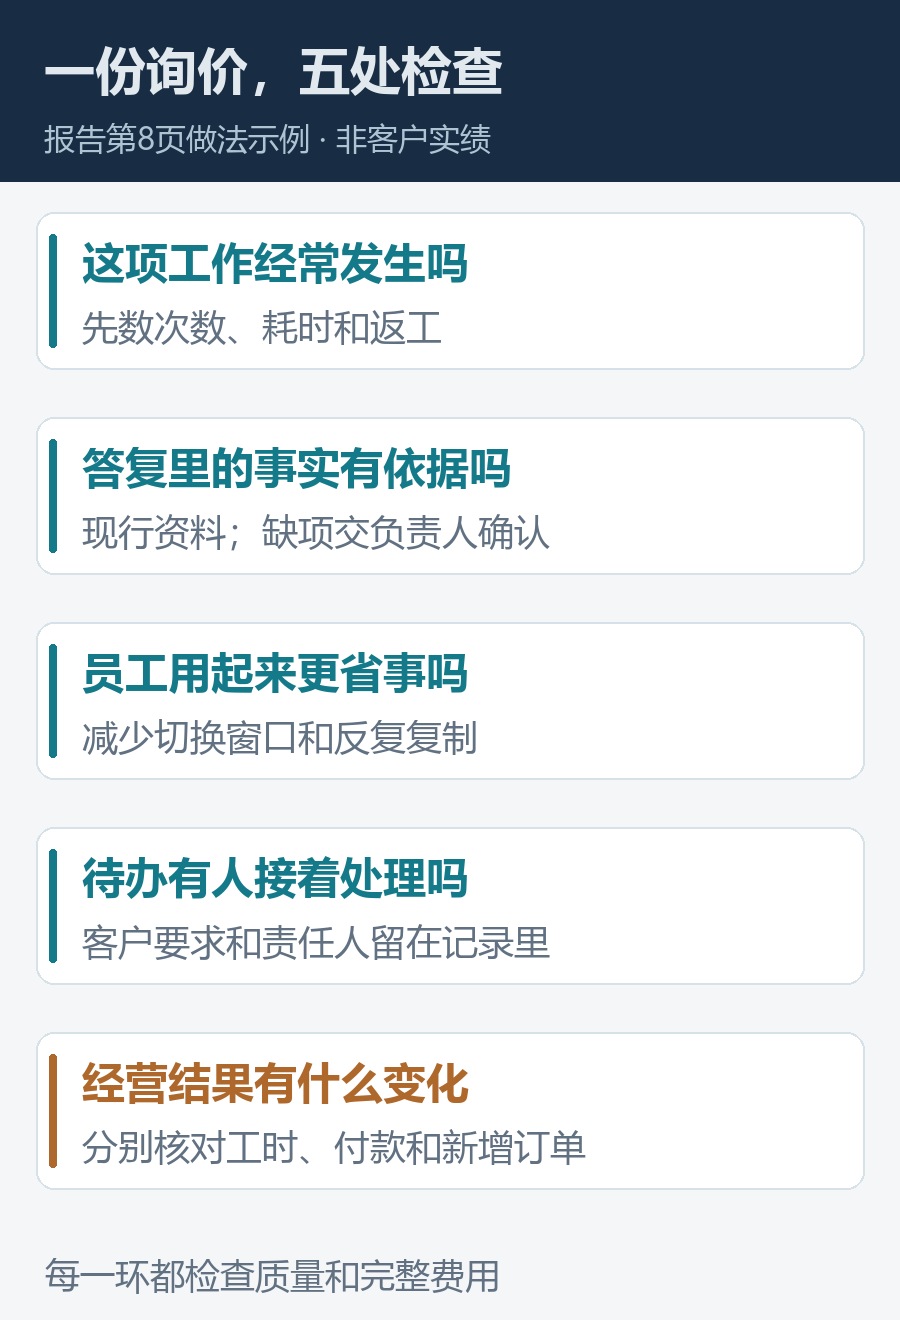
第一,这件事是否值得做。 任务次数、原来耗时、常见错误和返工,决定了改进空间。只看一次演示快了多少,无法判断每个月能产生多大变化。
第二,回复有没有可靠依据。 给AI使用的产品表、价目和政策,应是获授权、仍然有效的版本。运营确认产品事实和图片权利,销售确认库存、报价和交期。查不到的字段保留“待确认”,并写清由谁补充。完整的一段话,不应以编造交货日期为代价。
第三,员工用起来是否更省事。 如果查一次资料要打开三个窗口、复制几遍内容,再把结果抄回原系统,新增操作会抵消节省。尽量让资料查询、草稿修改、审核和记录留在原有工作入口;能否接入,要结合现有系统和实施费用评估。
第四,下一步有没有人接。 客户规格和数量进入跟进记录,待确认的库存、交期分别交给负责人。审核后的回复按原流程发送,下一位同事能看到前面确认了什么。AI答完之后仍要多人重复抄写,说明这部分流程还没有改善。
第五,经营结果有没有变化。 加班或外包是否实际少付?同样的人手是否接住了新增订单?错误承诺引起的返工是否减少?分别用支出凭证、订单和质量记录核对,不能只展示员工使用AI的次数。
这样检查,问题会变得具体:价格表冲突,就先统一价目;审核太费时,就分析哪些字段总出错;员工不用,就看是否多了一套操作;暂时没有支出变化,就记录省出的时间安排去了哪里。
少花时间、少付钱、多接订单,要分开记录
同样一个改进项目,可能出现三种结果。
一是工作能力增加。员工工资照发,但同样的人手可以处理更多合格任务,或者服务覆盖更广、赶工减少。这些有价值,应记录具体用途,不能直接把省出的工时乘工资,写成公司已经少付的钱。
二是实际支出减少。例如加班费、内容外包或重复打样支出下降。确认付款确实减少后,还要扣除工具、实施和维护费用,才知道净改善是多少。
三是新增订单带来贡献毛利。新增收入要减去材料、外包、佣金等随订单增加的变动成本,剩下的才是贡献毛利。营收不能全当利润;如果要算现金回收,还要继续核对实际回款和支出。
同一笔外包减少不能算两遍,同一段工时也不能既全部算省钱,又全部算新增订单。第三篇会把这些区别放进报告的完整算例。
调查数据说明了什么,又没有说明什么
报告引用中国信通院2026年3月发布的研究:基于2025年6000余家中小企业调研,50.23%的受访企业已在生产经营中应用AI;另有26.76%尚未应用,但计划两年内采用。计划表示意愿,不表示已经实施。
这份样本中,制造业占86.09%,因此不能把采用率当作全国所有行业的平均水平。在已应用AI的企业中,45%处于部分业务试点,28%处于实验性探索,23%实现核心业务规模化应用,4%实现全业务流程嵌入。
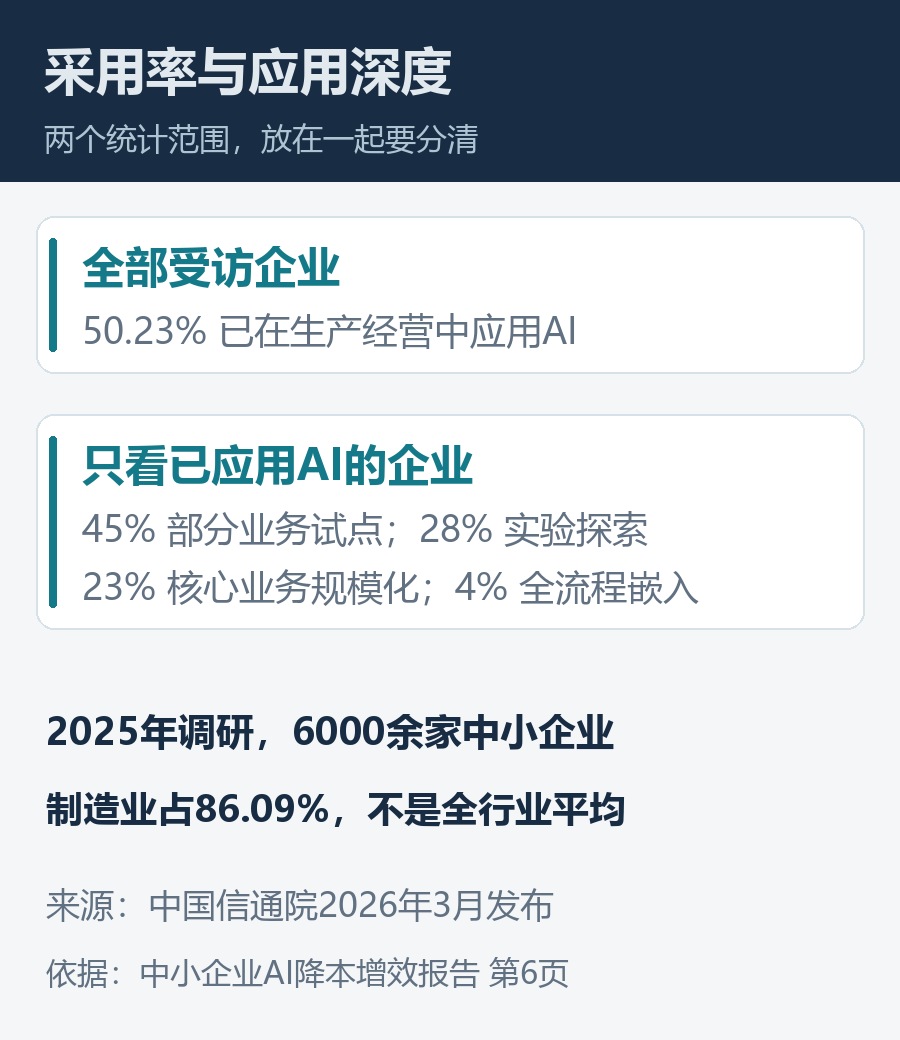
这里有两个不同范围:50.23%看的是全部受访企业,45%看的是已经采用AI的企业,不能直接相减。对企业更有用的启发是:已经使用工具,与把它持续用进业务,是两件不同的事。
麦肯锡2026年全球调查中,80%的受访者报告个人生产率改善,37%认为AI对所在组织的息税前利润有正面贡献。息税前利润指扣除利息和所得税之前的利润。问卷覆盖1719位受访者、97个国家,包含较多大企业;这两项是受访者判断,不能相减算“失败率”,也不是中国中小企业盈利审计。
同份调查中,44%的受访者表示所在组织的AI已进入全企业规模化阶段,上一年为38%;60%预计未来一年增加投入。这说明该全球样本的部署和投入意愿,不能替小企业决定预算,更不是回报保证。
德勤中国与香港大学2026年9月22日发布的205位高管调研,则主要反映中国大陆及香港大型企业:48.5%反馈AI项目实际回报低于预期,44.4%无法明确核算回报。公开摘要未说明两类互斥,不能相加,也不能套到所有小企业身上。
三份调查的对象不同,应分别理解。回到自己的公司,仍然要回答:哪类工作改善了,少了哪些人工操作,增加了哪些费用,经营上发生了什么变化。
比较成本,要从准备资料算到审核通过
报告第9页引用《State of AI Report 2026》的观点:资料、上下文、工具和权限,会改变同一模型的实际效果;检索、重试和人工检查,也构成完成任务的成本。
这意味着,不能只比较模型调用价,或生成草稿用了几秒。仍以询价回复为例,应该把找资料、整理输入、核对参数、修改错误、处理例外的人工时间都记进去,再加工具与后续维护费用。多人参与时,人工时间要合计。
一份能进入业务的回复,至少要让审核人找得到依据、看得见待确认事项、知道由谁负责。对单据任务,则要能定位原件,检查金额和重复记录,并保留异常。聊天框显示“已完成”,无法替代这些检查。
年度报告中提到的未来自动完成工作形态,是对技术方向的判断。企业今天是否允许自动发送报价、写入系统或执行动作,还要看任务、权限、错误后果和实际验证结果。
把错答留下来,改完再用同样的问题测一次
假如AI回答时用了旧交期,先检查它引用了哪份资料,更新有效版本,再用原来的问题重新试。如果错误来自权限或处理规则,就修正对应设置。把错答、漏字段、转人工和返工原因保留下来,才能观察问题是否反复出现。
重复任务还可以设置调用额度和成本提醒。月底由业务、财务和资料负责人一起核对:质量有没有保持,员工是否真的在用,人工时间怎样变化,哪笔付款少了,工具与维护费有没有漏记。
现在就能做的第一步,是选一项重复工作,把原来怎样做、怎样算做好记录下来。 有权使用的资料、审核人和比较标准都具备后,再开始试用。资料冲突、无人维护或无法检查结果时,先把这些条件补齐。
下一篇按六类业务展开:营销、客服、办公财务、知识培训、运营生产和研发交付,各自从哪项任务起步,需要什么资料,又该看什么结果。
最后复核:2026-10-13
AI 领域更新很快,相关工具/价格/规则可能已变化,重要事实请以官方来源为准。